「投資が必要な理由。
結論は、次のとおり。・働く期間
・老後
この2つのバランスが変わってきたから!」
─ 両学長(リベラルアーツ大学)
この言葉に出会ったとき、
不思議と階段の登り降りのことを思い出しました。
一見、まるで関係がないように見えます。
けれど、よくよく考えてみると、
どちらも “今日の一歩を、未来に積み上げていく“ という意味で、
同じ構造をしているのです。
今日は、両学長の “投資が必要な理由” を起点に、
階段の登り降りという日常習慣との重なりを、
静かに考えてみたいと思います。
昔と今で、人生の “比率” が変わった
両学長は、こう説明しています。
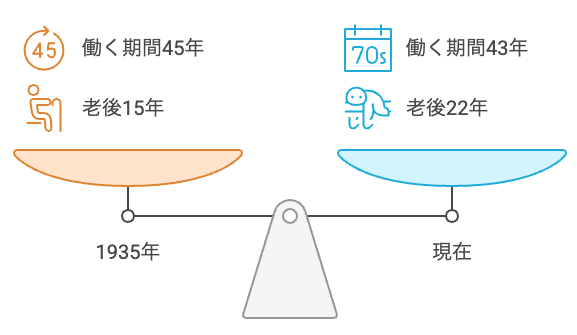
1935年、アメリカで公的年金制度ができたころ、
「働く期間」と「老後」のバランスは 3:1 でした。
それが、ひと昔前のバランスでした。
ところが今は、
老後が 15年から22年へと大きく伸びました。
こうした流れの結果として、
私たちの人生の時間の比率そのものが、
静かに書き換えられていたのです。
面白いのは、
この変化が「悪いニュース」ではないということです。
ただ、勝利の代償として、
私たちは老後という長い時間をどう支えるかという宿題を、
新しく抱えることになりました。

出典:National Center for Health Statistics, Health, United States, 2019 – Life expectancy
2日働いて、3日分の生活を支える時代
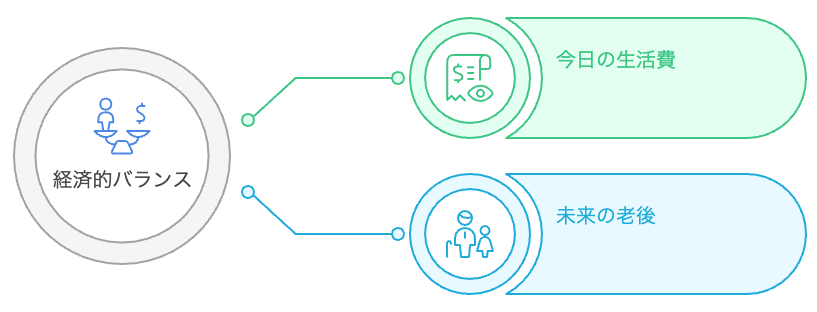
両学長は、この「2:1」のバランスを、
こんなふうに翻訳してくれます。
「2日間働いた給料で、2日分の生活費を払うだけじゃなく、
老後のために、もう1日分の生活費も取り分けていく─ そんな感じや。」
言葉にすると、すぐにわかります。
これは、なかなかにハードな話です。
ここで大切なのは、
だと思っています。
悪役を立てると、
気持ちは少しだけ軽くなります。
けれど、根本の構造 ─
人生の時間の比率が変わったという事実は、
誰かを責めたところで動きません。
変わったのは、世の中ではなく時間そのものです。
だからこそ、私たちにできるのは、
怒ることでも嘆くことでもなく、
“時間との付き合い方” を静かに見直すことだけなのです。
両学長が示した2つの選択肢
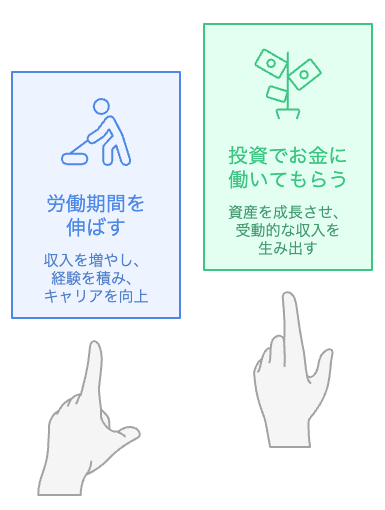
両学長は、
「2:1」の人生に対して、
できることは基本的に2つしかない、と言います。
①労働期間を伸ばす
学長は、そうも言っています。
ただし、ここには大事な前提があります。
それは、身体が動くことです。
そういう状態では、
労働期間を伸ばしたくても伸ばせません。
②投資でお金に働いてもらう
もう1つの選択肢が、投資です。
新NISAやiDeCoといった制度は、
そのための道具として用意されています。
両学長は、こう続けます。
「働く期間をどうするかは、
投資で増えたカネを眺めながら、
あとで考えればええ。」
この軽やかさが、学長の魅力でもあります。
“備えること” を重く語らないからこそ、
受け取る側も身構えずにすむのだと思います。
そして、ここが Persistent Winsらしい着地点です。
①と②は、対立する選択肢ではありません。
両立できる人生のほうが、
おそらく、ずっと自然です。
資産形成が実際に減らしてくれたものについては、
不安が減ると、人生は軽くなる|階段の登り降りと資産形成が教えてくれた幸せの正体
という記事に書いています。
階段の登り降りは、もう一つの “投資” だった
あるとき、ふと気づいたことがあります。
階段を登り降りするという習慣は、
“健康への積み立て投資” そのものなのではないか、と。
両学長の話に重ねると、
階段の登り降りは、
上記①と②の両方に効いていることがわかります。
ひとつめ。
階段の登り降りは、労働期間を伸ばす力になります。
階段の登り降りは、平地歩行のおよそ 3倍 の運動強度(METs)があり、
下肢筋力・心肺機能・骨密度の維持に有効だと報告されています。
ふたつめ。
階段の登り降りは、老後を短くする投資 でもあります。
ここでいう “短くする” は、
寿命を縮めるという意味ではありません。
“動けない老後” の期間を短くする、
つまり健康寿命を伸ばす、ということです。
両学長の比喩を借りるなら、
階段を登り降りし続けてきた10年で、
体重も体脂肪率もゆっくりと整い、
今では息を切らさずに駅の階段を駆け上がれるようになりました。
これは、運動神経の話ではなく、
ただ毎日 “降りずに登った” 結果です。
そして、おもしろいことに、
階段の登り降り習慣を続けていると、
お金の積み立ても続けやすくなります。
“今日の一歩を、未来に積む” という感覚が、
身体に染みついてくるからです。

出典:Stair climbing and mortality: a systematic review and meta-analysis
今日の一歩は、どれでもいい
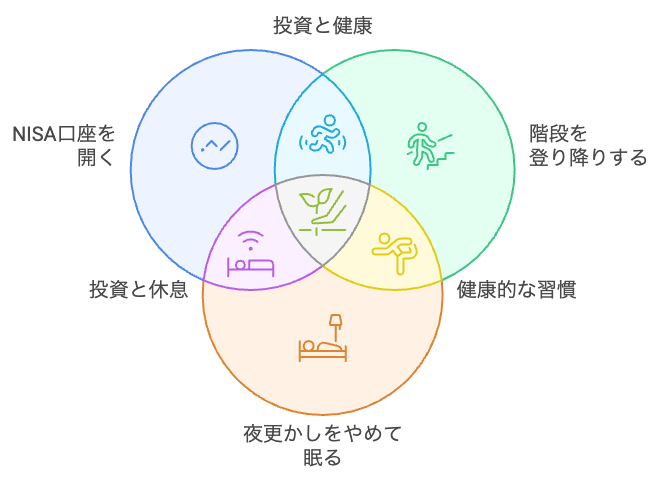
両学長は、
新NISA口座を開いている人は 4人に1人 しかいない、
と話していました。
さらに、口座だけ開いて投資していない人を除くと、
実際に積み立てている人は 10人に1人もいない かもしれない、と。
この数字を聞いて、
焦る必要はないと思っています。
大切なのは、
“今日の一歩” を、
どこに置くかだけです。
どれでもかまいません。
どれを選んでも、
未来の自分への積み立てになります。
両学長の言葉を借りるなら、
それは “自分という資産” への投資です。
お金と時間の次は、エネルギーの配分について考えました。
能力の高い人はどこにエネルギーを使うのか
に続きを書いています。
まとめ:今日の一段が、未来の自分を支えてくれる
両学長は、こんな言葉を紹介していました。
「死ぬよりもつらいことがある。
老後になってカネがないことだ。」
強い言葉です。
けれど、よく読むと、
これは脅しではなく “問いかけ” だと感じます。
そういう問いです。
どちらも、
“老後の準備” という遠い話ではなく、
今日を安心して生きるための土台づくりです。
それで、十分なのだと思います。
金融と健康、二つの複利のうち本当の主役はどちらか ─
現場で見た景色から考えた続編的な一本です。
→ 残りは、結構長いかもしれない ─ 階段の登り降りと、二つの複利
おことわり
本記事は情報提供を目的としており、特定の効果・効能を保証するものではありません。
健康に関するご判断は、必ず医師・専門家にご相談ください。
また、本記事は投資を推奨・勧誘するものではなく、最終的な投資判断はご自身の責任でお願いいたします。
本記事で使用した画像はNapkin AIを利用しています。
コメント